SOCIAL STUDIES MATERIAL
税の種類と累進課税
素材について
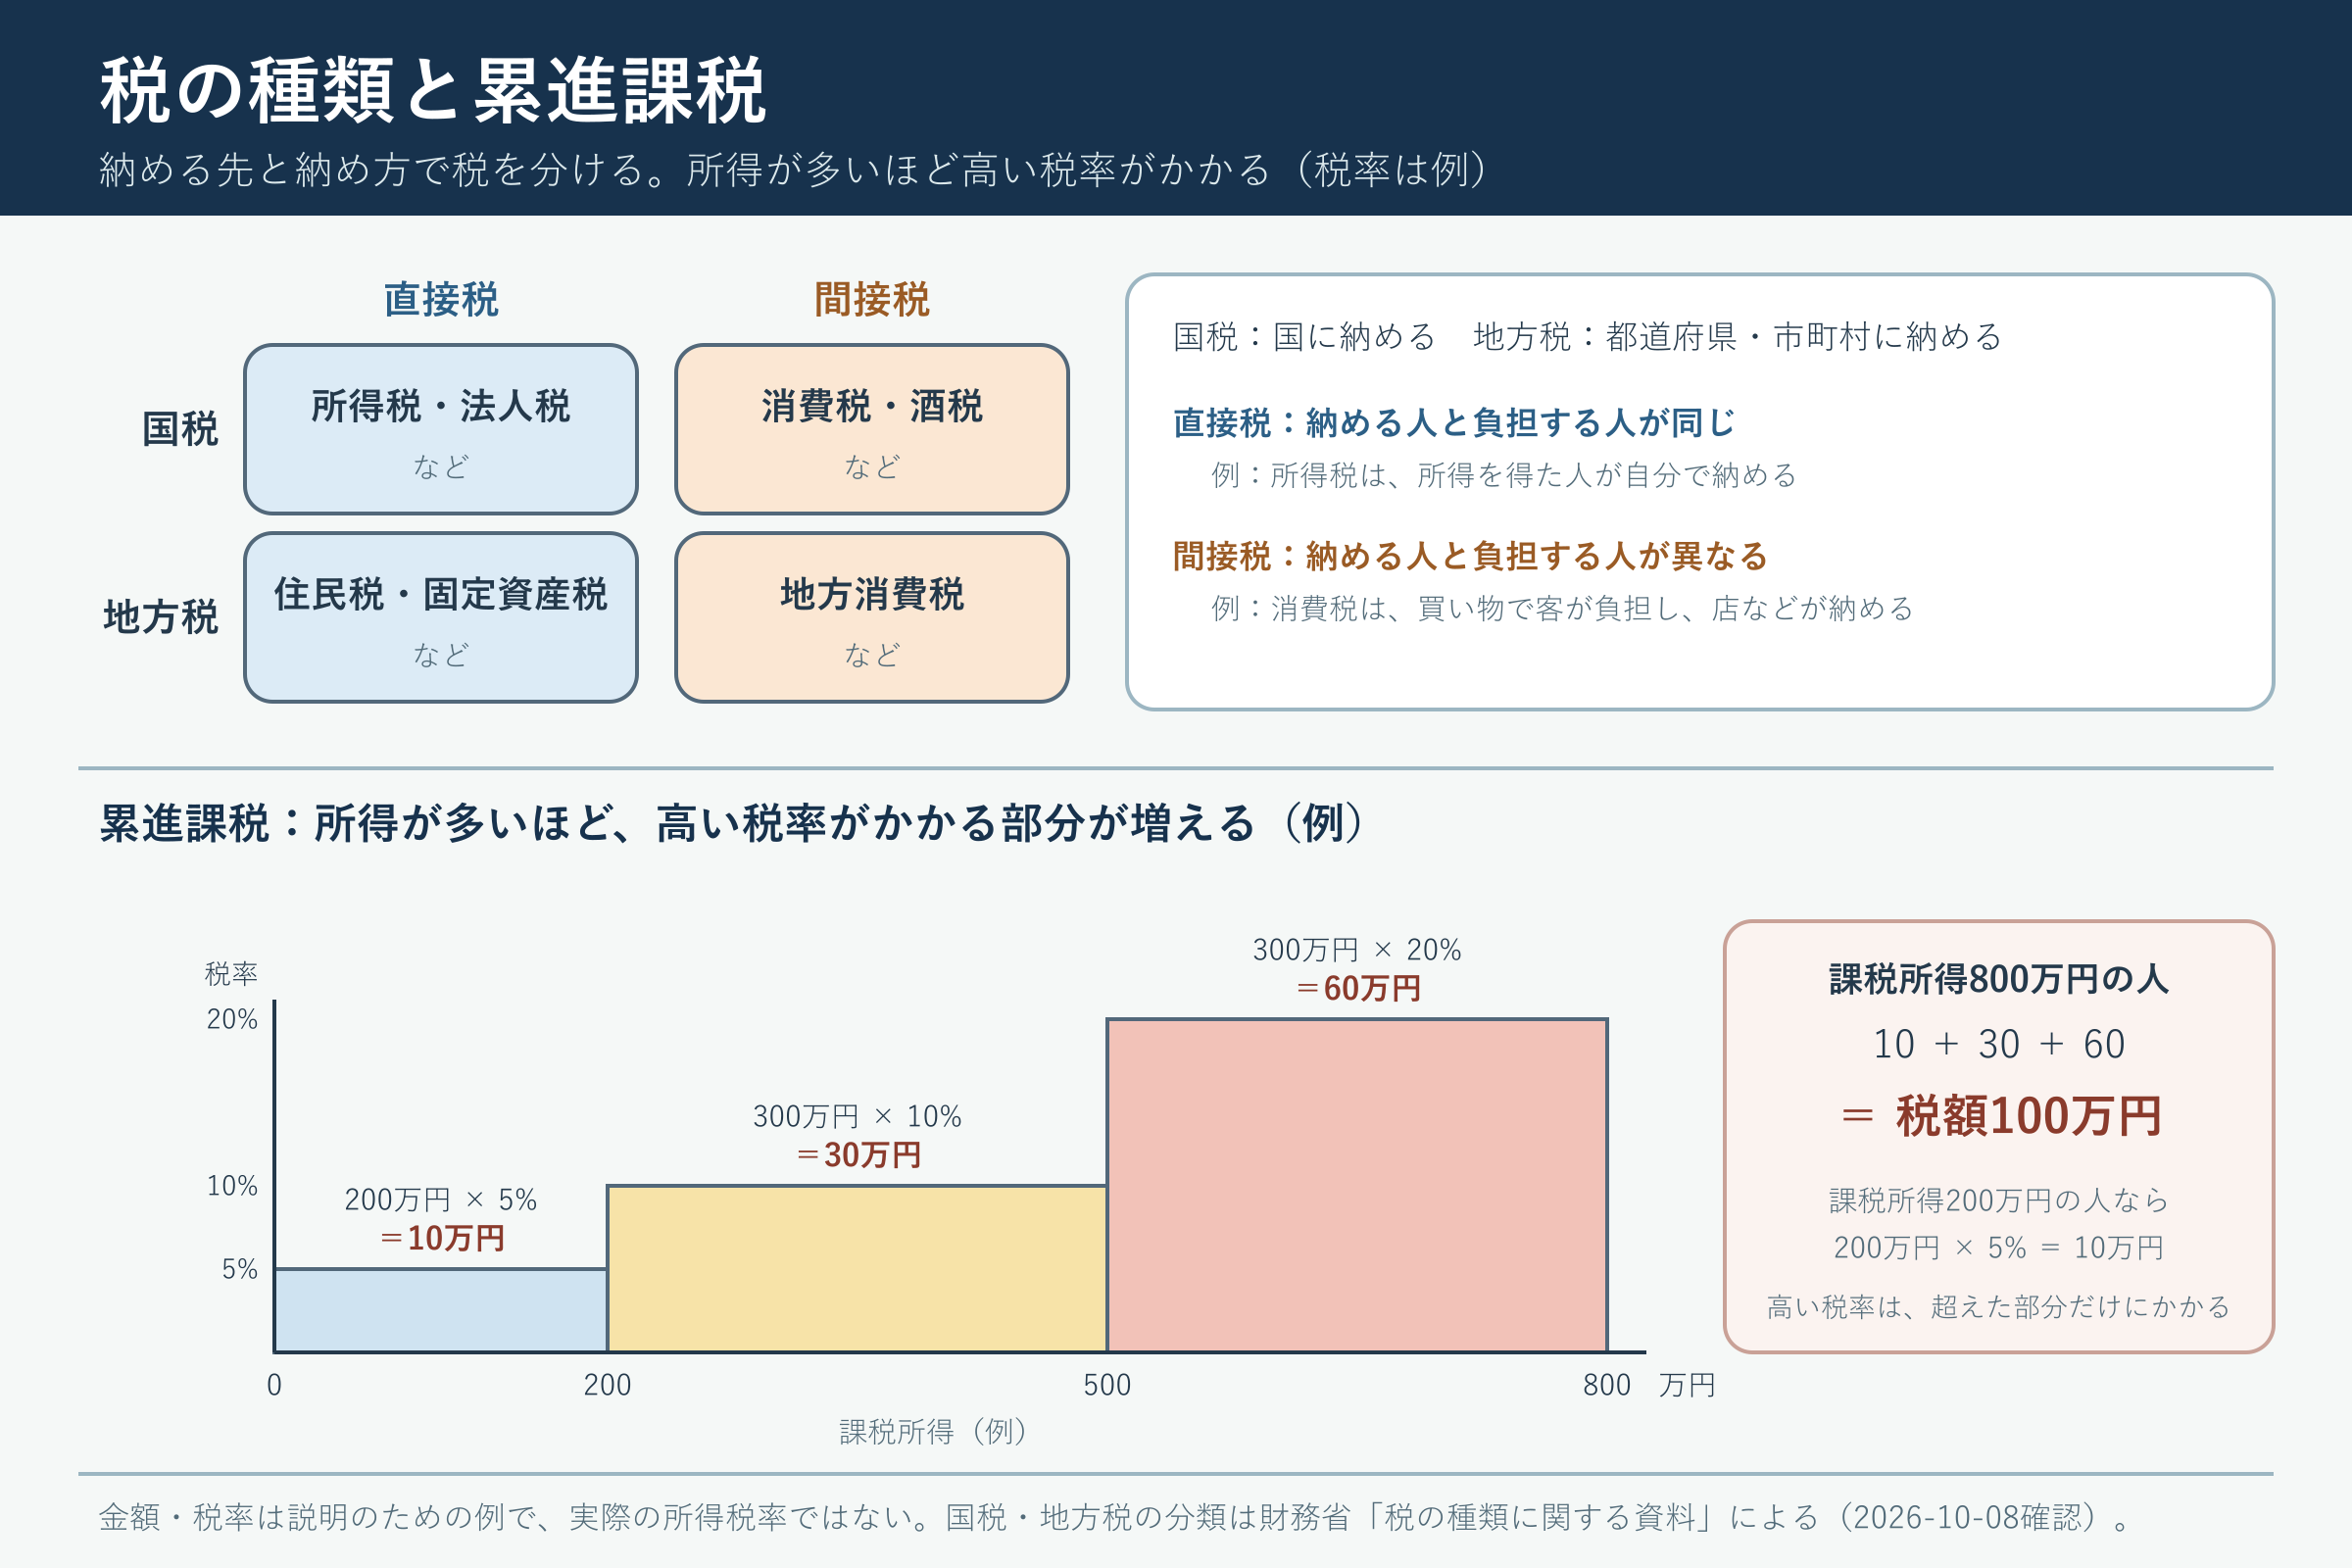
国税・地方税と直接税・間接税の分類と、課税所得800万円の例で区間ごとに税率をかける累進課税のしくみを示す図です。税率は理解のための例で、実際の税率ではありません。
中学校公民「国民の生活と政府の役割」の授業や調べ学習で使える図です。スライドに入れたり、児童生徒の端末に配ったりして使えます。予習・復習の資料にもなります。入れ方は授業での使い方をご覧ください。
図の見方
- 上段左の表は、行が「国税」「地方税」、列が「直接税」「間接税」で、所得税・法人税、消費税・酒税、住民税・固定資産税、地方消費税が例として入っています。
- 右の枠は、国税は国に、地方税は都道府県・市町村に納めること、直接税は納める人と負担する人が同じで、間接税は異なることを説明しています。
- 下段は累進課税の階段の図で、横軸が課税所得(例)、縦軸が税率です。200万円までは5%、次の300万円は10%、その次の300万円は20%です。
- 各区間の税額は10万円・30万円・60万円で、課税所得800万円の人は10+30+60=税額100万円と示されています。
- 注記のとおり、金額と税率は説明のための例で、実際の所得税率ではありません。
授業での使い方
税の分類を二つの観点で整理し、所得が高いほど税率が上がる例を読み取る際に使います。
導入で、買い物のときに払う消費税から、税にはどんな種類があるかを問います。展開では、表を行と列の二つの観点で読み、次に階段で、区間ごとに「金額×税率」を計算して合計させます。まとめでは、「高い税率は、超えた部分だけにかかる」を自分の言葉で説明させます。税の重さや制度のよしあしは扱わず、仕組みの理解に絞ります。
発問の例
- 国税のうち、納める人と負担する人が異なる税の例を、図から二つ挙げましょう。
- 課税所得が800万円の人の税額は、図の例ではいくらですか。区間ごとの税額を足して求めましょう。
- 消費税が間接税と呼ばれるわけを、「納める人」「負担する人」という言葉を使って説明しましょう。
つまずきやすい点
- 800万円全体に20%をかけてしまう生徒がいます。図の「高い税率は、超えた部分だけにかかる」を、階段の区間ごとに確かめさせます。
- 国税・地方税と、直接税・間接税は別の分け方です。表の行(納める先)と列(納め方)を別々に読ませないと、消費税と地方消費税の位置を取り違えます。
ほかの学習とのつながり
「家計・企業・政府をめぐるお金の流れ」の「税金」の矢印が、ここで具体的な税の種類に結び付きます。「地方財政のしくみ」では、地方税が地方公共団体の収入の一つとして出てきます。歴史の「地租改正で変わった税のしくみ」と合わせると、年貢から地租への変化を、納税者や課税の基準で見比べられます。
RELATED
関連する素材
地方財政のしくみ
地方公共団体の収入(地方税・地方交付税交付金・国庫支出金・地方債)の出どころと性格、主な使い道(民生費・教育費・土木費・公債費など)を流れで示し、地方交付税が財政の格差をならすことを模式の帯で示します。
民主政治と政治参加