SOCIAL STUDIES MATERIAL
家計の収入と支出のゆくえ
素材について
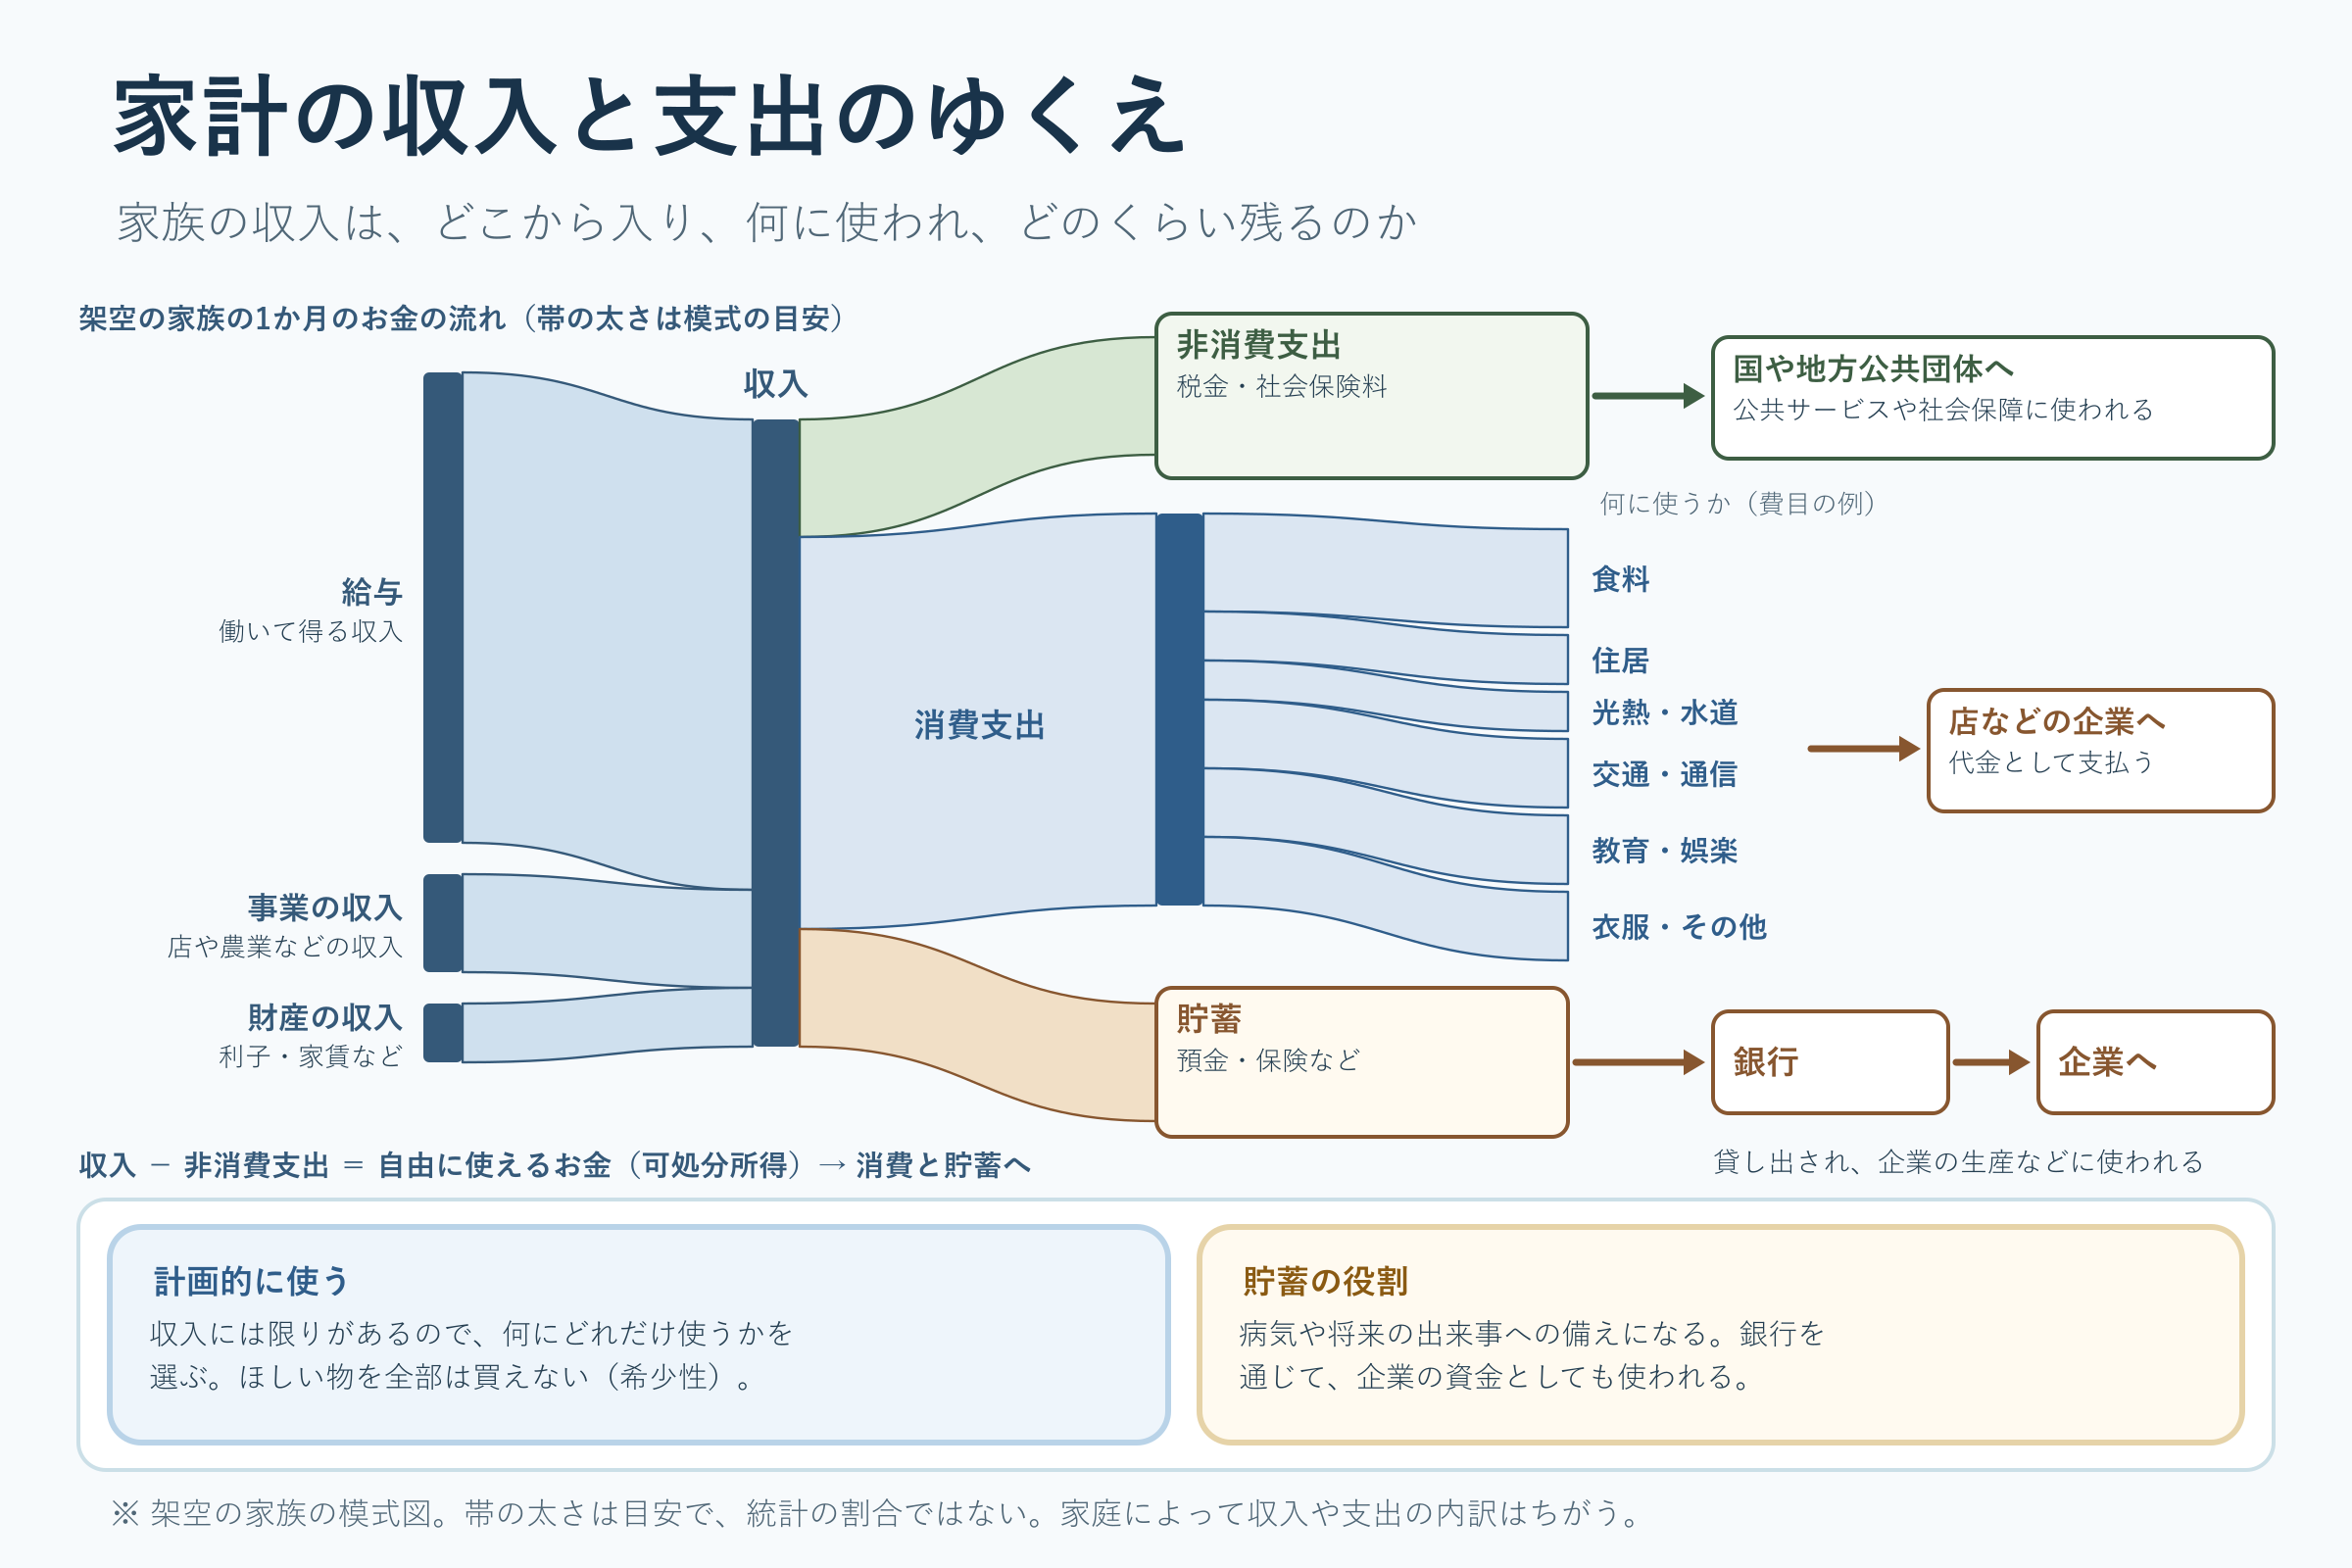
架空の家族の収入(給与など)が、非消費支出・消費支出・貯蓄に分かれて流れていくようすを帯の太さ(模式)で示し、可処分所得と、貯蓄が銀行を通じて企業へ届く流れを添えた図です。
中学校公民「市場の働きと経済」の授業や調べ学習で使える図です。スライドに入れたり、児童生徒の端末に配ったりして使えます。予習・復習の資料にもなります。入れ方は授業での使い方をご覧ください。
図の見方
- 左の3つの帯が収入です。給与(働いて得る収入)がいちばん太く、事業の収入と財産の収入が加わって、収入の柱に集まります。
- 収入は、上の非消費支出(税金・社会保険料)、中の消費支出、下の貯蓄の3つに分かれます。非消費支出は国や地方公共団体へ、貯蓄は銀行を通じて企業へ流れます。
- 消費支出は、右の費目の例(食料・住居・光熱・水道など)に分かれます。帯の太さは模式の目安で、統計の割合ではありません。
- 帯の下の式は、収入から非消費支出を引いた自由に使えるお金(可処分所得)を、消費と貯蓄に分けることを示しています。
授業での使い方
市場の働きと経済で、家計の収入と支出の内訳を知り、計画的な消費と貯蓄の意味を考えるときに使います。
導入で、家のお金はどこから入ってどこへ出ていくかを予想させます。展開では、左から右へ帯をたどり、収入・非消費支出・消費支出・貯蓄の言葉を確かめ、可処分所得の式を読み取ります。まとめでは、下の2つの枠で、計画的に使うことと貯蓄の役割を考え、家計が経済の循環につながっていることを確かめます。
発問の例
- 税金や社会保険料は、なぜ消費支出とは別に分けられているのでしょう。
- 自由に使えるお金を、消費と貯蓄にどう分けるとよいと考えますか。
- 家計の貯蓄は、銀行を通じてどのように社会で使われていますか。
つまずきやすい点
- 帯の太さは模式の目安で、実際の家計の割合ではありません。家庭によって収入や支出の内訳はちがうので、個人の家庭の事情を聞き出す活動にはしません。
- 「貯蓄」には預金だけでなく保険なども含まれます。非消費支出は、家計が自由に使い道を選べないお金として区別します。
ほかの学習とのつながり
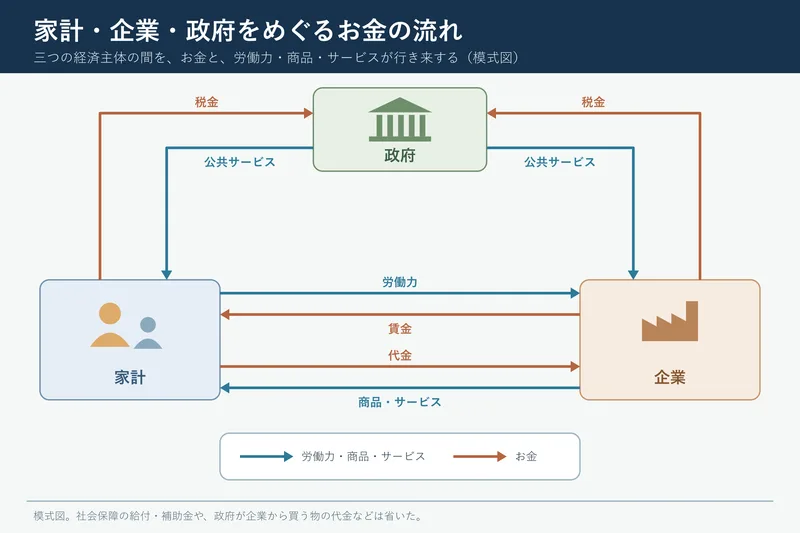
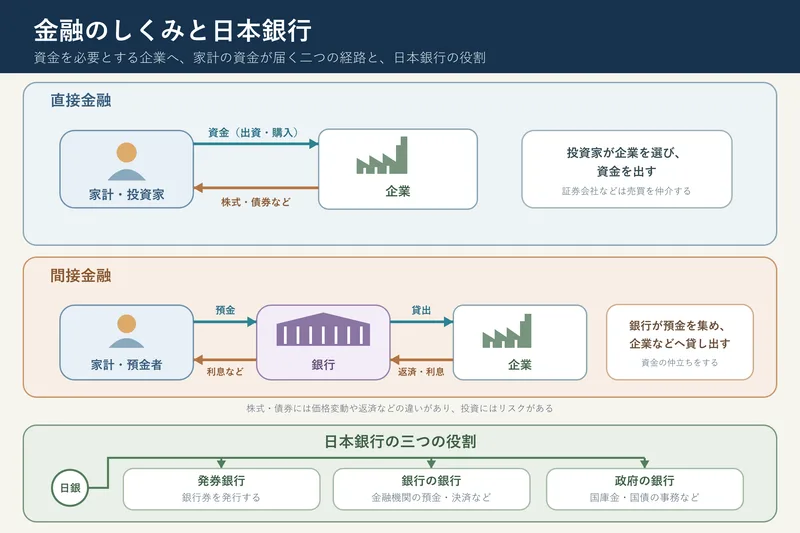
「家計・企業・政府をめぐるお金の流れ」は、3つの経済主体の間のお金の流れを示しています。この図は家計の内側に入って、その流れの出入りを細かく見たものです。貯蓄が企業へ届く道すじは「金融のしくみと日本銀行」、消費のきまりは「消費者の権利とクーリング・オフ」と結び付けられます。
RELATED
関連する素材
消費者の権利とクーリング・オフ
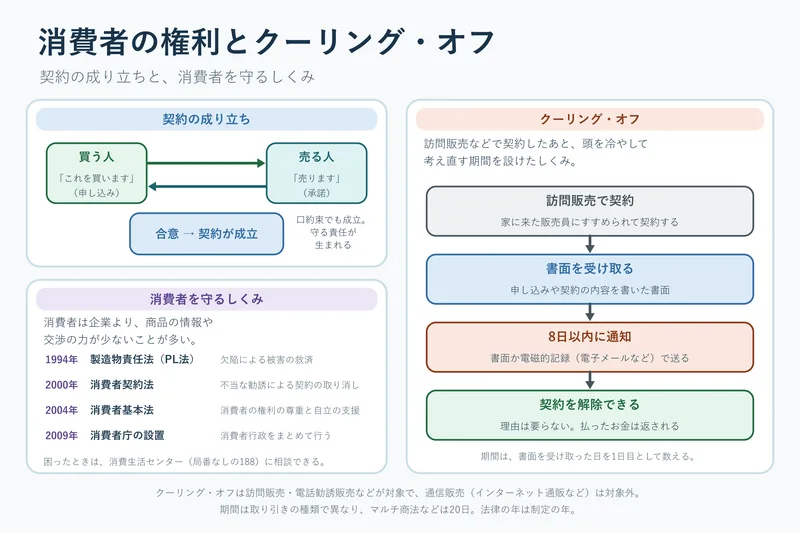
申し込みと承諾の合意で契約が成り立つことと、消費者と企業の力の差を補う法律・消費者庁・消費生活センターを示し、訪問販売などのクーリング・オフの流れを示します。
国民の生活と政府の役割